

Amex Deutschland

- 8.09K Rezensionen
- 4,7
- Downloads
- 500.000+
 Analyse von Appgk
Wer seine American-Express-Karte regelmäßig nutzt, möchte unterwegs nicht erst den Browser öffnen und sich durch mehrere Seiten arbeiten. Genau hier setzt Amex Deutschland an: Die kostenlose Finanz-App von American Express bündelt den mobilen Blick auf das eigene Konto sowie Zahlungen und Transaktionen. Ich habe sie vor allem unter einem praktischen Gesichtspunkt betrachtet: Macht sie den Kartenalltag wirklich einfacher, oder ist die klassische Verwaltung über andere Wege genauso gut?
Mein Eindruck fällt insgesamt positiv aus, aber nicht pauschal. Für bestehende Amex-Kundinnen und -Kunden ist die App eine naheliegende Ergänzung, weil sie genau auf die Verwaltung des American-Express-Kontos zugeschnitten ist. Wer dagegen mehrere Banken, Karten und Zahlungsdienste in einer gemeinsamen Übersicht organisieren möchte, braucht weiterhin eine andere Lösung. Die entscheidende Frage ist deshalb weniger, ob die App gut funktioniert, sondern ob man seine Finanzverwaltung hauptsächlich rund um American Express aufbaut.
Was ich vor der Entscheidung prüfen würde
Bei einer Finanz-App zählt für mich nicht allein, wie modern die Oberfläche wirkt. Wichtiger ist, ob ich im richtigen Moment schnell erkenne, was passiert ist: Wurde eine Zahlung verbucht? Ist eine Transaktion noch offen? Muss ich eine Ausgabe prüfen? Gerade bei einer Kreditkarte können diese Fragen im Alltag wichtiger sein als umfangreiche Haushaltsdiagramme.
Amex Deutschland konzentriert sich auf diesen direkten Zugriff. Die App gehört zur Kategorie Finanzen und wird von American Express entwickelt. Sie ist kostenlos erhältlich und richtet sich an Nutzerinnen und Nutzer, die ihr Amex-Konto mobil verwalten möchten. Das klingt zunächst schlicht, ist aber eine Stärke: Die Anwendung versucht nicht, eine komplette unabhängige Finanzzentrale für alle denkbaren Konten zu sein.
Ich würde vor der Installation deshalb zuerst klären, welche Rolle die App übernehmen soll. Soll sie hauptsächlich den Kartenumsatz kontrollieren, ist die Ausrichtung passend. Suche ich dagegen eine gemeinsame Ansicht für Girokonto, Tagesgeld, mehrere Kreditkarten und vielleicht noch ein Haushaltsbudget, sollte ich die App eher als spezialisiertes Werkzeug sehen und nicht als vollständigen Ersatz für eine Multi-Banking-Anwendung.
Auch die Verbreitung spricht dafür, dass es sich nicht um ein Nischenwerkzeug handelt: Amex Deutschland kommt auf über 500.000 Installationen und eine durchschnittliche Bewertung von 4,7 bei rund 21.000 Bewertungen. Solche Werte ersetzen keinen eigenen Test, zeigen aber, dass viele Menschen den mobilen Zugang regelmäßig nutzen. Die App ist außerdem mit der Altersfreigabe USK ab 0 Jahren versehen, was sie als sachliche Kontoverwaltung ohne spielerische oder problematische Inhalte einordnet.
Für welche Alltagssituationen sie besonders nützlich ist
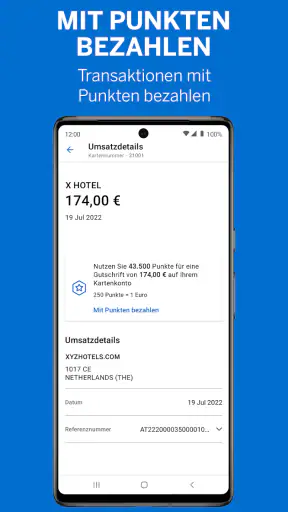
Der typische Nutzen zeigt sich für mich nicht beim einmaligen Einrichten, sondern zwischen zwei Zahlungen. Nehmen wir eine Reise: Im Hotel, im Restaurant und an einer Tankstelle wird die Karte eingesetzt. Mit der App lässt sich anschließend direkt prüfen, ob die erwartete Transaktion sichtbar ist und ob der Betrag plausibel wirkt. Das ist angenehmer, als später mehrere Belege zu sammeln und erst am heimischen Rechner nachzusehen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ein anderes Szenario ist der Einkauf im Internet. Wenn eine Bestellung storniert, geändert oder doppelt ausgelöst wurde, möchte ich nicht auf die nächste Abrechnung warten, bevor ich mir ein Bild mache. Der mobile Zugriff auf Zahlungen und Transaktionen hilft dabei, Unstimmigkeiten früher zu bemerken. Er ersetzt keine sorgfältige Prüfung und löst nicht automatisch jedes Problem, aber er verkürzt den Weg zur Information.
Praktisch ist die App auch für Menschen, die ihre Kreditkartennutzung bewusst im Blick behalten. Wer nach jedem größeren Einkauf kurz kontrolliert, was bereits aufgelaufen ist, bekommt ein besseres Gefühl für den aktuellen Stand. Das ist besonders hilfreich, wenn mehrere Ausgaben in kurzer Zeit zusammenkommen und man sich nicht allein auf das Gedächtnis verlassen möchte.
Die besten Aspekte von Amex Deutschland
Das solltest du über Amex Deutschland wissen
Wo Amex Deutschland gegenüber allgemeinen Lösungen punktet
Der größte Vorteil liegt in der Spezialisierung. Eine allgemeine Banking-App muss viele Kontotypen und Institute unter einen Hut bringen. Amex Deutschland kann sich dagegen auf die Beziehung zwischen American Express und dem jeweiligen Kartenkonto konzentrieren. Für mich bedeutet das weniger gedankliche Umwege: Ich öffne die App nicht, um meine gesamte finanzielle Situation zu analysieren, sondern um gezielt nach meinem Amex-Konto und den dazugehörigen Bewegungen zu sehen.
Diese klare Zuständigkeit kann im Alltag schneller sein als eine zentrale Finanz-App, in der das Amex-Konto nur eines von vielen Konten ist. Wenn ich eine bestimmte Kartenzahlung suche, ist eine dedizierte Anwendung oft übersichtlicher, weil nicht erst zwischen verschiedenen Banken, Kategorien oder Konten gefiltert werden muss. Das ist kein Vorteil für alle, aber ein echter für Personen mit einer starken Bindung an American Express.
Auch die Aktualität der App ist ein relevanter Punkt. Die derzeitige Version ist 7.32.1. Eine Versionsnummer allein sagt zwar nichts über die Qualität einzelner Funktionen aus, zeigt aber, dass die Anwendung fortlaufend als mobiles Produkt gepflegt wird. Für eine Finanz-App ist das grundsätzlich wichtiger als ein besonders auffälliges Design, weil Nutzerinnen und Nutzer einen verlässlichen Zugang zu ihren Kontoinformationen erwarten.
Ich finde außerdem die Trennung zwischen Kartenverwaltung und unabhängiger Finanzplanung sinnvoll. Nicht jede Person möchte aus jedem Einkauf automatisch ein komplexes Budgetmodell machen. Wer lediglich Zahlungen und Transaktionen kontrollieren will, wird durch eine schlanke, fokussierte App weniger abgelenkt. Die Stärke liegt hier in der Nähe zum konkreten Kartenkonto, nicht in maximaler Funktionsbreite.
Welche Grenzen ich bei der Nutzung einplanen würde
Die Spezialisierung bringt allerdings eine klare Einschränkung mit sich. Wer verschiedene Banken und Karten täglich gemeinsam auswerten möchte, wird mit Amex Deutschland allein wahrscheinlich nicht zufrieden sein. Die App ist nicht der natürliche Mittelpunkt für eine vollständige Haushaltsplanung, wenn die Ausgaben auf mehrere Anbieter verteilt sind. In diesem Fall ist eine Multi-Banking-App oder die jeweilige App der Hausbank als Ergänzung sinnvoller.
Auch für eine sehr detaillierte Budgetkontrolle würde ich nicht ausschließlich auf diese Anwendung setzen. Die Anzeige von Zahlungen und Transaktionen beantwortet die Frage, was mit dem Amex-Konto passiert. Sie ersetzt aber nicht automatisch eine persönliche Methode für Monatsbudgets, Rücklagen oder die Aufteilung gemeinsamer Haushaltskosten. Wer solche Aufgaben erledigen möchte, sollte die Informationen gegebenenfalls in sein bestehendes System übernehmen.
Screenshots
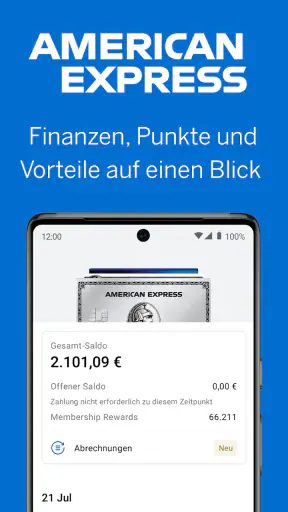
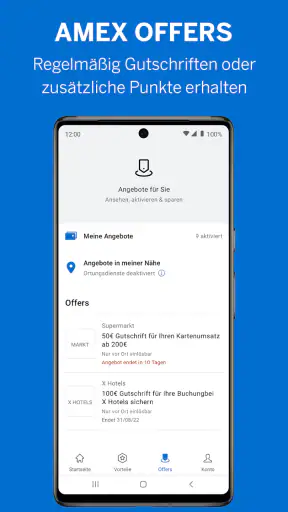
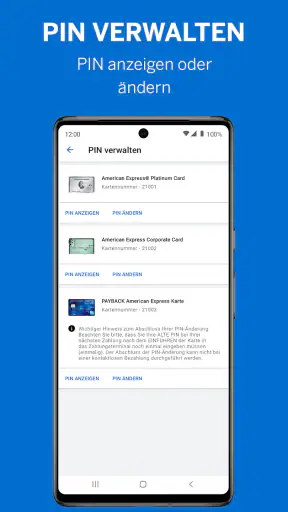
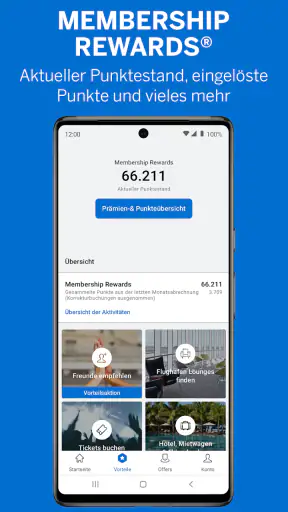
Ein weiterer Punkt ist die Erwartung an den Funktionsumfang. Der Store fasst den Zweck als Kontoverwaltung mit Zahlungen und Transaktionen zusammen. Ich würde die App daher nicht installieren, wenn ich in erster Linie eine allgemeine Finanzlern-App, eine Investmentübersicht oder ein unabhängiges Ausgabenbuch suche. Für diese Ziele wäre eine anders ausgerichtete Anwendung passender. Die Entscheidung fällt leichter, wenn man die App nicht nach Funktionen beurteilt, die sie gar nicht verspricht.
Die Bewertung von 4,7 und die rund 8.100 Rezensionen vermitteln ein gutes Gesamtbild, sollten aber nicht darüber hinwegtäuschen, dass persönliche Erwartungen unterschiedlich sind. Eine Person, die nur den aktuellen Kartenumsatz prüfen möchte, kann sehr zufrieden sein. Jemand, der alle Konten in einem einzigen Dashboard erwartet, kann dieselbe App als zu eng empfinden. Beides sind nachvollziehbare Erfahrungen, weil die Anforderungen verschieden sind.
Wie der Wechsel in den eigenen Alltag gelingt
Wer bisher hauptsächlich den Browser oder Papierunterlagen verwendet, sollte die App nicht einfach installieren und danach vergessen. Der eigentliche Vorteil entsteht erst, wenn sie in einen festen Ablauf passt. Ich würde sie zunächst für eine konkrete Aufgabe verwenden: etwa nach Einkäufen den Umsatz prüfen oder vor einer Reise die bisherigen Transaktionen kontrollieren. So merkt man schnell, ob der mobile Zugriff den eigenen Gewohnheiten wirklich entgegenkommt.
Beim Umstieg lohnt es sich, die bisherige Vorgehensweise nicht sofort vollständig aufzugeben. Für eine kurze Übergangsphase kann man vergleichen, ob die Informationen, die man sonst am Rechner sucht, in der App ebenso leicht auffindbar sind. Das ist gerade bei Finanzdaten sinnvoll, weil eine vertraute Darstellung nicht automatisch die praktischste mobile Darstellung sein muss.
Ein nützlicher Arbeitsablauf ist die zeitnahe Prüfung nach ungewöhnlichen Zahlungen. Wenn ein Betrag höher ausfällt als erwartet oder eine Transaktion nicht sofort zugeordnet werden kann, sollte man den Vorgang möglichst frisch kontrollieren, solange man sich noch an den Einkauf erinnert. Die App macht diesen Schritt bequemer, weil die Kontoverwaltung nicht an einen festen Ort gebunden ist.
Für Reisen würde ich außerdem nicht erst am letzten Abend vor der Abreise testen, ob der mobile Zugang den eigenen Erwartungen entspricht. Ein kurzer Probelauf im normalen Alltag zeigt, ob die Anmeldung, die Navigation und die Darstellung der Umsätze verständlich sind. Das ist kein spezieller Vorteil dieser einen Anwendung, aber bei einer Finanz-App besonders vernünftig: Unterwegs möchte ich nicht zum ersten Mal herausfinden, wo eine wichtige Information zu finden ist.
Die Kosten für den Wechsel sind gering, weil die App kostenlos angeboten wird. Trotzdem gibt es einen organisatorischen Preis: Wer bereits eine andere Finanz-App nutzt, muss entscheiden, welche Anwendung künftig für welchen Zweck zuständig ist. Ich würde nicht versuchen, beide Systeme zwanghaft zu einer einzigen Übersicht zu machen. Sinnvoller ist eine klare Aufteilung: Amex Deutschland für das American-Express-Konto, eine andere Lösung für die übrigen Konten oder die langfristige Budgetplanung.
Was neue Nutzer wahrscheinlich wissen möchten
Die erste praktische Frage lautet meist: Ist die App nur für bestehende American-Express-Kundinnen und -Kunden gedacht? Ihre Ausrichtung auf die Verwaltung des Amex-Kontos macht genau das zum zentralen Anwendungsfall. Wer keine Verbindung zu American Express hat und lediglich eine allgemeine Finanz-App sucht, wird aus der Spezialisierung kaum Nutzen ziehen.
Die zweite Frage betrifft die Kontrolle von Zahlungen. Dafür ist die App besonders passend, wenn man nicht bis zur nächsten ausführlicheren Kontoprüfung warten möchte. Ich würde sie als laufendes Kontrollfenster verstehen: Sie hilft beim Nachsehen, was passiert ist, und beim frühzeitigen Erkennen von Auffälligkeiten. Für eine vollständige persönliche Buchhaltung bleibt es sinnvoll, zusätzlich eine eigene Ordnung für Belege und Budgets zu führen.
Viele fragen sich außerdem, ob eine separate Banking-App dann noch nötig ist. Meine Antwort ist: Das hängt von der Anzahl der verwendeten Finanzanbieter ab. Wer fast ausschließlich American Express nutzt, kann mit der spezialisierten App bereits einen großen Teil des täglichen Kontrollbedarfs abdecken. Wer mehrere Konten und Karten hat, profitiert eher von einer Kombination als von einem Entweder-oder.
Auch die Frage nach dem passenden Alter ist schnell beantwortet: Die App ist ab 0 Jahren freigegeben. Das bedeutet im praktischen Sinn vor allem, dass die Anwendung keine alterskritischen Inhalte mitbringt. Die tatsächliche Nutzung eines Finanzkontos hängt natürlich weiterhin von den jeweiligen Kontobedingungen und der persönlichen Berechtigung ab; die Altersfreigabe allein ist keine Aussage darüber, wer ein Konto eröffnen kann.
Schließlich bleibt die Frage, ob sich die Installation trotz Browserzugang lohnt. Für seltene Kontrollen reicht ein Browser vielen Menschen aus. Ich sehe den Mehrwert der App vor allem bei wiederkehrenden Situationen: unterwegs, nach einem Einkauf, während einer Reise oder wenn eine Transaktion ohne Verzögerung geprüft werden soll. Wer diese Fälle kaum hat, wird den Unterschied vermutlich weniger stark spüren.
Für wen eine andere Kategorie die bessere Wahl ist
Ich würde Amex Deutschland nicht als erste Wahl empfehlen, wenn das Hauptziel eine komplette Haushaltsübersicht ist. In einem Haushalt mit mehreren Banken ist eine unabhängige Multi-Banking-Lösung meist bequemer, weil sie die Informationen an einem Ort zusammenführt. Dabei nimmt man allerdings in Kauf, dass das einzelne Amex-Konto in einer allgemeineren Oberfläche weniger spezialisiert dargestellt werden kann.
Für Menschen, die ihre Ausgaben manuell kategorisieren, Sparziele verfolgen oder gemeinsame Kosten mit anderen teilen möchten, ist eine Budget-App oft geeigneter. Eine solche Anwendung verlangt meist mehr Pflege, kann dafür aber ein umfassenderes Bild der persönlichen Finanzen liefern. Amex Deutschland ist in diesem Vergleich die bessere Wahl für unmittelbare Kartenkontrolle, nicht unbedingt für langfristige Finanzplanung.
Wer nur sehr selten eine American-Express-Karte verwendet, sollte ebenfalls abwägen. Eine zusätzliche App kann dann mehr Ablenkung als Nutzen bringen, besonders wenn der Browserzugang für gelegentliche Prüfungen ausreicht. Anders sieht es bei regelmäßiger Nutzung aus: Je öfter Zahlungen entstehen, desto sinnvoller wird ein direkter mobiler Zugang.
Auch Personen, die bewusst alle Finanzdaten bei einer einzigen Hausbank verwalten möchten, bevorzugen möglicherweise deren App. Der Vorteil liegt dann in der einheitlichen Umgebung. Amex Deutschland bleibt trotzdem interessant, wenn die American-Express-Karte im Alltag eine eigenständige Rolle spielt und man deren Bewegungen nicht zwischen anderen Konten suchen möchte.
Mein Urteil zur täglichen Nutzung
Amex Deutschland ist für mich eine fokussierte, kostenlose Finanz-App mit einem klaren Zweck: American-Express-Kundinnen und -Kunden sollen ihr Konto sowie Zahlungen und Transaktionen mobil im Blick behalten können. Genau darin liegt ihr Wert. Sie versucht nicht, jede Aufgabe rund um persönliche Finanzen zu übernehmen, und muss das auch nicht, um nützlich zu sein.
Ich empfehle sie besonders dann, wenn du deine Amex-Karte regelmäßig verwendest, Umsätze zeitnah prüfen möchtest und unterwegs nicht vom Desktop abhängig sein willst. Die gute durchschnittliche Bewertung von 4,7, die breite Nutzung und die laufende Versionspflege passen zu diesem positiven Eindruck. Entscheidend bleibt aber, dass du eine App für Kartenverwaltung suchst und nicht für die komplette Organisation aller Geldangelegenheiten.
Mein klarer Rat lautet deshalb: Installiere sie, wenn American Express dein zentraler oder zumindest wichtiger Kartenanbieter ist. Nutze sie als direkte Kontrollstelle für diese Karte und kombiniere sie bei Bedarf mit einer unabhängigen Lösung für andere Konten und Budgets. Wenn du dagegen eine einzige App für sämtliche Finanzprodukte erwartest, ist eine Multi-Banking-Anwendung wahrscheinlich die passendere Grundlage.
Nach meinem Test ist Amex Deutschland kein universelles Finanzzentrum, sondern ein spezialisiertes Werkzeug, das seine Aufgabe angenehm geradlinig angeht. Wer diese Grenze versteht, bekommt eine praktische Begleitung für den Kartenalltag. Wer mehr als Kartenkontrolle braucht, sollte die App nicht überfordern, sondern sie gezielt neben der passenden Alternative einsetzen.
Häufig gestellte Fragen zu Amex Deutschland
Was ist Amex Deutschland und welche Leistungen bietet die App?
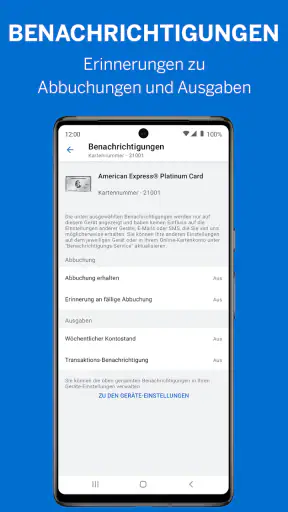
Amex Deutschland ist die mobile Anwendung von American Express für Karteninhaber in Deutschland. Nach der Anmeldung können Sie unter anderem Umsätze und Abrechnungen prüfen, den verfügbaren Verfügungsrahmen einsehen, Zahlungen kontrollieren und Benachrichtigungen verwalten. Je nach Karte stehen außerdem Funktionen wie Membership Rewards, Angebote, Kartenverwaltung und die Kontaktaufnahme mit dem Kundenservice zur Verfügung.
Benötige ich eine American-Express-Karte, um Amex Deutschland zu nutzen?
Ja, die wichtigsten Funktionen von Amex Deutschland richten sich an bestehende American-Express-Karteninhaber. Für die Registrierung benötigen Sie in der Regel Ihre Kartendaten beziehungsweise die von American Express geforderten persönlichen Informationen und müssen ein Online-Konto einrichten. Ohne passende Karte können Sie die App möglicherweise herunterladen, aber nur eingeschränkt oder gar nicht auf die zentralen Kontofunktionen zugreifen.
Ist die Nutzung von Amex Deutschland sicher?
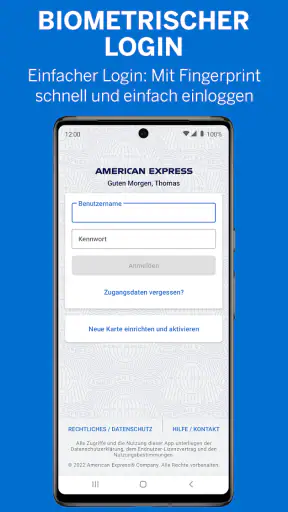
Die App verwendet übliche Sicherheitsmaßnahmen für Finanzanwendungen, darunter eine geschützte Anmeldung und je nach Gerät biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung. Zusätzlich können Sie Kartenumsätze zeitnah kontrollieren und Benachrichtigungen aktivieren. Dennoch sollten Sie Ihr Smartphone aktuell halten, keine Zugangsdaten weitergeben und die App ausschließlich aus offiziellen App-Stores installieren, um Betrugsrisiken zu reduzieren.
Kann ich über die App verdächtige Umsätze melden oder meine Karte sperren?
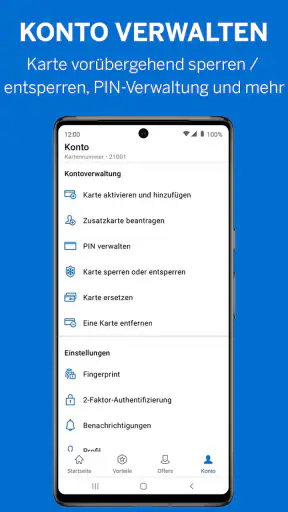
Die App unterstützt verschiedene Funktionen zur Kartenkontrolle und kann Ihnen helfen, unbekannte oder verdächtige Transaktionen schneller zu erkennen. Je nach Situation und Kartentyp können Sie die Karte vorübergehend sperren, den Kundenservice kontaktieren oder einen Umsatz reklamieren. Bei einem tatsächlichen Kartenverlust oder dringendem Betrugsverdacht sollten Sie zusätzlich unverzüglich die offiziellen Notfallkontakte von American Express nutzen.
Fallen für den Download oder die Nutzung von Amex Deutschland zusätzliche Kosten an?
Der Download der Amex-Deutschland-App ist normalerweise kostenlos. Für die Nutzung benötigen Sie jedoch eine Internetverbindung, wodurch abhängig von Ihrem Mobilfunk- oder Datentarif Kosten entstehen können. Die App selbst ersetzt außerdem nicht mögliche Gebühren Ihrer American-Express-Karte, etwa Jahresgebühren, Fremdwährungsentgelte oder Kosten bestimmter Zusatzleistungen. Prüfen Sie deshalb stets die Bedingungen Ihrer konkreten Karte.












